Kredi Süreçlerinde Yapay Zeka Yönetişimi
Kredi süreçlerinde yapay zekanın gerçek değeri yalnızca daha hızlı karar vermek değildir. Asıl değer, karar süresini kısaltırken kontrolü, açıklanabilirliği ve kurumun risk yönetimi yaklaşımını koruyabilmektir.
Hızlı karar tek başına yeterli mi?
Dijital kanallar kredi başvurularını birkaç dakikalık bir deneyime dönüştürdü. Müşteri, başvurusunun mümkün olduğunca hızlı sonuçlanmasını beklerken, finans kuruluşları da karar sürelerini müşteri deneyiminin ve operasyonel verimliliğin önemli göstergelerinden biri olarak izliyor. Yapay zeka destekli belge analizi, otomatik skorlama ve kredi karar motorları bu beklentiyi karşılamak için önemli imkanlar sunuyor. Ancak kredi kararının kalitesi yalnızca kaç saniyede verildiğiyle ölçülemez.
Kararın doğru müşteri için, doğru limit ve koşullarla, kurumun kredi politikasına uygun biçimde verilmesi gerekir. Gerektiğinde de hangi verilere, kurallara ve kontrollere dayanılarak alındığı açıklanabilmelidir.
“Saniyeler içinde verdiğimiz kredi kararının gerekçesi de aynı açıklıkla gösterilmeli.”
Hızlı fakat gerekçesi ortaya konulamayan bir kararın maliyeti daha sonra takibe düşen bir alacak, bir denetim bulgusu, kaybedilen bir müşteri veya müşteri itirazı olarak ortaya çıkabilir. Yapay zeka yönetişimi tam olarak bu noktada önem kazanıyor.
Kredi süreçlerinde yapay zeka yönetişimi ne anlama geliyor?
Yapay zeka yönetişimi zaman zaman model doğruluğu ve mevzuat uyumu ile sınırlı ele alınıyor. Her ikisi de önemli olmakla birlikte kredi süreçlerindeki yönetişim bundan daha geniş bir alanı kapsıyor. Nitekim Avrupa Birliği Yapay Zeka Yasası da gerçek kişilerin kredi değerliliğini ölçmek veya kredi skoru oluşturmak amacıyla kullanılan yapay zeka sistemlerini, belirli istisnalar saklı kalmak üzere, yüksek riskli kullanım alanları arasında değerlendiriyor.
Finans kuruluşları açısından asıl mesele, veri kaynağından kredi kararına kadar uzanan zincirin nasıl yönetildiğidir. Model hangi verileri kullanıyor? Verinin kaynağı güvenilir ve güncel mi? Modelin ürettiği çıktı doğrudan karara mı dönüşüyor, yoksa kurumun kredi politikasını temsil eden kurallarla birlikte mi değerlendiriliyor? Hangi durumda uzman incelemesi gerekiyor? Model ve kural değişikliklerini kim onaylıyor? Bir karar aylar sonra incelendiğinde o gün kullanılan veri, model sürümü ve kurallar yeniden görülebiliyor mu?
Bunlar yalnızca bilgi teknolojileri biriminin cevaplaması gereken sorular değil. Kredi tahsis, risk yönetimi, operasyon, uyum, iç kontrol ve teknoloji ekipleri aynı karar zincirinin farklı bölümlerinden sorumlu. Yönetişim de bu zincirin baştan sona görünür ve yönetilebilir olmasını sağlıyor.
Kontrollü yapay zekanın temel unsurları
Kontrollü yapay zeka, tek bir modelin performansından ibaret değildir. Sağlıklı bir kredi karar süreci; güvenilir veri, açık iş kuralları, doğru noktada insan kontrolü, açıklanabilirlik ve sürekli izleme unsurlarının birlikte çalışmasını gerektirir. Bu yapı, yapay zekanın hızını kurumsal kontrol ve denetlenebilirlikle dengeler.
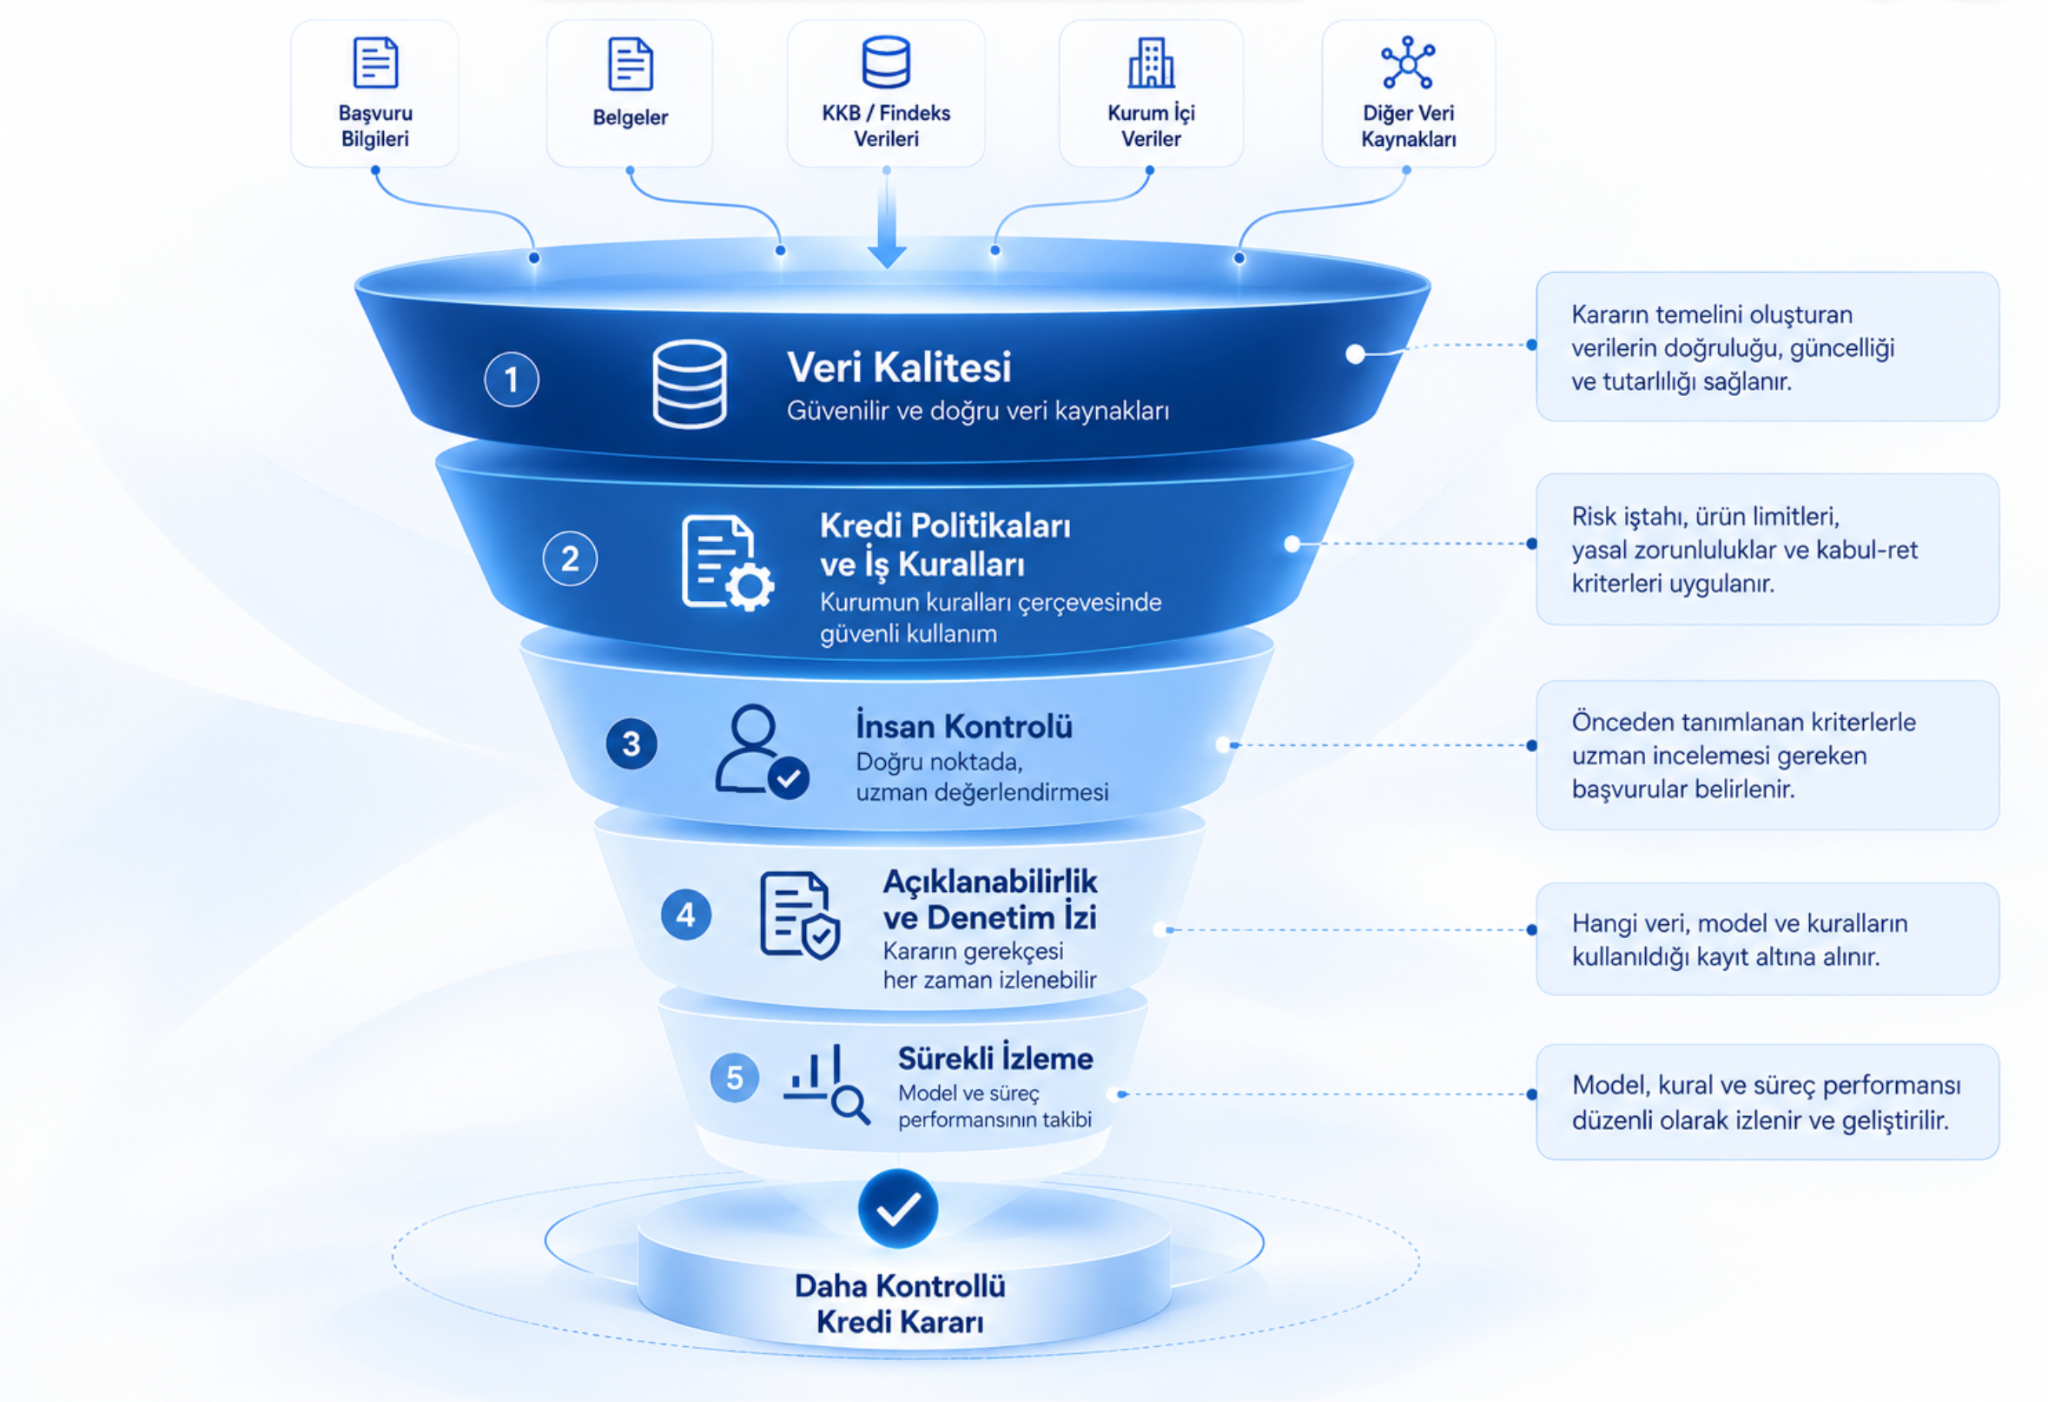
Burada ele alınması gereken ilk konu verinin kendisidir. Bir yapay zeka modelinin çıktısı, kullandığı verinin güvenilirliğinden bağımsız düşünülemez. Eksik, güncelliğini kaybetmiş veya farklı kaynaklarda birbiriyle çelişen veriler, yalnızca model performansını değil kredi kararının kalitesini de etkiler. Bu nedenle kararda kullanılan kritik verilerin nereden geldiğinin, ne zaman alındığının ve hangi kontrollerden geçtiğinin bilinmesi gerekir.
İkinci unsur kredi politikasıdır. Kurumun risk iştahı, ürün limitleri, yasal zorunlulukları ve bağlayıcı kabul-ret kriterleri açık kurallarla yönetilmelidir. Yapay zekanın görevi, kredi politikasının yerini almak değil; politika çerçevesinde kullanılabilecek yeni veri, sinyal ve değerlendirmeler üretmek olmalıdır.
Üçüncü unsur insan kontrolüdür. Buradaki amaç her yapay zeka çıktısını bir uzmana yeniden kontrol ettirmek değildir. İnsan müdahalesinin hangi koşullarda gerekli olduğunu önceden belirlemektir. Böylece kredi uzmanı rutin başvuruları tekrar incelemek yerine gerçekten değerlendirme gerektiren istisnalara odaklanabilir.
Dördüncü unsur açıklanabilirlik ve denetim izidir. Bir skorun nasıl üretildiğini bilmek önemlidir, ancak kredi süreçlerinde yeterli değildir. Gerektiğinde kararın tamamı yeniden kurulabilmelidir: hangi belge kullanıldı, hangi dış veriler alındı, hangi model sürümü çalıştı, hangi kurallar devreye girdi ve insan onayı gerekiyorsa kim tarafından verildi?
Son unsur ise sürekli izlemedir. Canlıya alındığı gün başarılı sonuç veren bir model, müşteri profili, ekonomik koşullar veya kullanılan belge türleri değiştikçe aynı performansı göstermeyebilir. Model performansının yanında, manuel incelemeye yönlenen başvurular, uzmanların model önerisini değiştirme oranları ve onay sonrası kredi performansı gibi süreç göstergelerinin de izlenmesi gerekir.
Karar ağacı mı, yapay zeka mı?
Kural tabanlı kredi karar motorları ile yapay zeka zaman zaman birbirinin alternatifi gibi değerlendiriliyor. Oysa iki yapının daha iyi yaptığı farklı işler bulunuyor.
Karar ağacı; borçluluk sınırları, ürün limitleri, kabul-ret kriterleri, yetki seviyeleri ve diğer kredi politikası kurallarını açık ve tekrarlanabilir biçimde uygular. Yapay zeka ise yapılandırılmamış verilerden anlam çıkarma, belge sınıflandırma, veri çıkarımı, tutarsızlık belirleme ve olağan dışı örüntüleri işaretleme gibi alanlarda karar sürecini destekleyebilir.
Örneğin bir gelir belgesinden çıkarılan tutar veya belge analizi sonucunda üretilen güven skoru doğrudan kredi kararına dönüşmek zorunda değildir. Bu bilgi karar ağacına bir değişken olarak aktarılabilir ve kurumun kredi politikası çerçevesinde değerlendirilebilir. Böylece model çıktısı kararın kendisi değil, kararın izlenebilir girdilerinden biri haline gelir.
Set Yazılım'ın Kredi Değerlendirme ve Karar Ağaçları altyapısı da dinamik veri setlerinin, skorlama modellerinin ve kural bazlı kararların aynı yapı içinde yönetilmesine imkan sağlıyor. Veri yapısının zaman içinde genişletilebilmesi, yapay zeka uygulamalarından üretilen yeni sinyallerin karar sürecine kontrollü biçimde dahil edilmesini kolaylaştırıyor.
Belge analizi: Yapay zekanın güçlü olduğu alanlardan biri
Kredi başvurularında kimlik ve adres bilgileri, gelir belgeleri, vergi levhaları, faturalar, finansal tablolar ve imza sirküleri gibi çok farklı belgeler değerlendirilebiliyor. Üstelik bu belgeler her zaman aynı formatta veya kalitede gelmiyor. Bu nedenle belge analizi, yapay zekanın kredi süreçlerinde somut katkı sağlayabileceği alanlardan biri.
Set Yazılım da Düzce Teknopark tarafından onaylanan Ar-Ge projesi kapsamında kredi başvurularında yapay zeka destekli belge doğrulama üzerine çalışıyor. Geliştirilmekte olan yapı; yüklenen belgenin türünü belirleme, ilgili verileri yapılandırılmış hale getirme ve bu bilgileri başvuru beyanı, diğer belgeler veya farklı veri kaynaklarıyla karşılaştırma gibi süreçleri desteklemeyi hedefliyor. Burada önemli bir ayrım var:
“Yapay zekanın bir bilgiyi belgeden çıkarabilmesi, o bilginin doğrulanmış olduğu anlamına gelmez.”
Model çıktısının güven düzeyi, diğer veri kaynakları ve kurumun iş kurallarıyla birlikte değerlendirilmesi gerekir. Düşük güven skoru, belgeler arasında tutarsızlık veya değerlendirilmesi gereken bir anomali varsa başvurunun uzman incelemesine yönlendirilmesi daha kontrollü bir yaklaşım sağlar.
Bu konunun teknik boyutlarını “Kredi Başvuru Süreçlerinde Yapay Zeka Destekli Belge Doğrulama” yazısında ayrıntılı olarak ele almıştık.
Yönetişim açısından önemli olan, belge analizini kredi kararından bağımsız bir ön kontrol olarak görmemektir. Belgeden elde edilen bulgular karar sürecine aktarılmalı ve gerektiğinde daha sonra incelenebilecek şekilde kayıt altında tutulmalıdır.
Dış veri de kararın bir parçası
Kredi değerlendirmesinde kurum içi verilerin yanı sıra KKB ve Findeks gibi dış kaynaklardan alınan bilgiler de kullanılıyor. Kredi notu, limit ve risk bilgileri, gecikme geçmişi veya takip kayıtları kararın değerlendirilmesine katkı sağlayabiliyor.
Buradaki yönetişim konusu sadece veriye erişmek değil; doğru verinin, doğru zamanda, doğru başvuruyla ilişkilendirilerek kullanılması.
Verinin bir sistemden manuel olarak okunup başka bir sisteme aktarılması hata riskini artırabilir. Aynı şekilde daha önce alınmış bir verinin yeni bir kredi kararında güncel olup olmadığı da önemlidir. Dış veri tek başına değerlendirildiğinde ise müşterinin kurum içindeki geçmişi veya başvuru belgelerinden elde edilen bulgular gözden kaçabilir.
Set Yazılım'ın Findeks Otomasyonu, KKB ve Findeks verilerinin kredi değerlendirme sürecine otomatik olarak aktarılmasını destekliyor. Tekil, toplu ve periyodik sorgularla alınan veriler tanımlanan kurallarla değerlendirilerek kredi sürecinde kullanılabiliyor. Bunun yönetişim açısından önemli bir sonucu var: model, karar ağacı ve kredi uzmanı aynı veri üzerinde çalışabiliyor ve karar daha sonra incelendiğinde hangi dış verinin kullanıldığı görülebiliyor.
İnsan nerede devreye girmeli?
İnsan kontrollü yapay zeka yaklaşımında iki uçtan da kaçınmak gerekiyor. Her başvuruyu insan onayına göndermek otomasyonun sağlayacağı verimliliği büyük ölçüde ortadan kaldırır. Hiçbir başvuruyu insan değerlendirmesine almamak ise özellikle istisnai veya yüksek riskli durumlarda kontrol sorunları yaratabilir.
Ancak insan kontrolünün nerede devreye gireceğini tartışmadan önce daha temel bir konuya bakmak gerekir: Yapay zeka kredi sürecinin mimarisinde nasıl konumlandırılıyor?
Yapay zekayı mevcut sistemin belirli noktalarına sonradan eklenen ayrı bir teknoloji katmanı olarak görmek, beklenen dönüşümü sağlamayabilir. Bir belgenin yapay zeka ile okunması, bir skorun makine öğrenmesi modeliyle üretilmesi veya belirli bir kontrolün otomatikleştirilmesi, tek başına kredi sürecinin yapay zeka ile dönüştürüldüğü anlamına gelmez.
Asıl ihtiyaç, kredi yaşam döngüsünün baştan sona yapay zeka ile uyumlu biçimde tasarlanmasıdır. Bu, her işlem adımında mutlaka yapay zeka kullanılması gerektiği anlamına gelmez. Verinin nasıl toplandığı, hangi sistemler arasında aktarıldığı, yapay zeka çıktılarının karar motoruna nasıl girdi olduğu, istisnaların nasıl yönetildiği ve sonuçların nasıl izlendiği aynı mimarinin parçaları olarak düşünülmelidir.
Aksi durumda yapay zeka ile hızlandırılan bir işlem, sürecin bir sonraki adımındaki manuel kontrol nedeniyle yeni bir darboğaza dönüşebilir. Belge analizi saniyeler içinde tamamlanırken çıktının başka bir sisteme manuel aktarılması gerekiyorsa veya yapay zeka tarafından üretilen bir değerlendirme her seferinde yeniden insan onayına gönderiliyorsa, teknolojinin sağladığı hızın önemli bir bölümü kaybedilir.
Benzer bir sorun, yönetişim ve insan kontrolü tarafında da ortaya çıkabilir. Yapay zekanın nasıl çalıştığı, hangi güven seviyesinde sonuç ürettiği ve hangi durumlarda hata riskinin arttığı yeterince anlaşılmadığında kurumlar ihtiyatlı davranarak gereğinden fazla kontrol noktası oluşturabilir. Bu durumda insan kontrolü bir risk yönetimi aracı olmaktan çıkıp sürecin yeni darboğazına dönüşebilir. Sonuçta yapay zeka yatırımıyla hedeflenen hız, operasyonel verimlilik ve doğruluk artışı tam olarak gerçekleşmez.
Bu nedenle insan müdahalesinin kurumun kredi politikası, risk iştahı ve kullanılan yapay zeka modelinin performans özellikleri dikkate alınarak önceden tanımlanmış koşullarla devreye girmesi gerekir. Örneğin:
-
yapay zekanın ürettiği güven seviyesinin belirlenen eşiğin altında kalması,
-
başvuru beyanı, belge ve dış verinin birbiriyle uyuşmaması,
-
karar ağacının öngörmediği bir durumla karşılaşılması,
-
başvuru veya belgelerde olağan dışı bir örüntü görülmesi,
-
kredi tutarı veya risk seviyesinin belirlenen yetki sınırlarını aşması.
Bu koşullardan biri ortaya çıktığında başvuru, neden uzman incelemesine yönlendirildiği bilgisiyle birlikte ilgili kişiye aktarılabilir. Böylece insan kontrolü her işlemin sonunda tekrar edilen genel bir onay adımı olmak yerine, yalnızca gerçekten ihtiyaç duyulan noktada devreye giren hedefli bir kontrol mekanizmasına dönüşür.
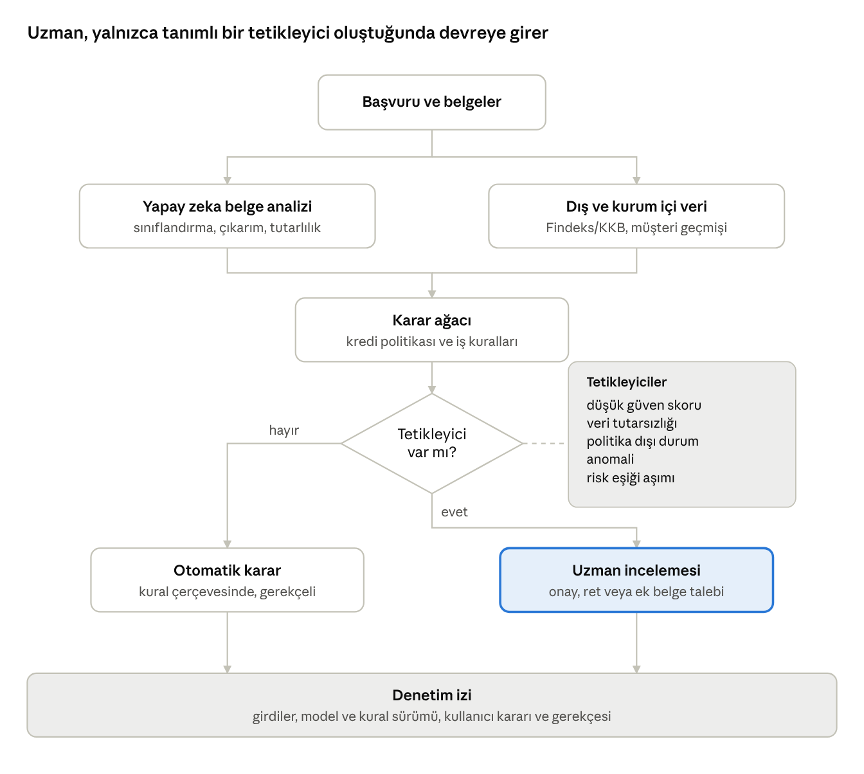
Uzmanın verdiği kararın ve gerekçesinin kayıt altında tutulması da önemlidir. Bu kayıtlar yalnızca denetim izini güçlendirmez; modellerin, kuralların ve güven eşiklerinin zaman içinde yeniden değerlendirilmesine yardımcı olur. İnsan müdahalesi böylece yapay zekanın alternatifi değil, sistemin öğrenmesine ve gelişmesine katkı sağlayan bir geri bildirim mekanizması haline gelir.
Bu yaklaşımın temel prensibi basittir: yapay zekayı mevcut kredi sürecine eklemek yerine, kredi sürecini yapay zeka ile birlikte yeniden tasarlamak.
Tek model değil, uçtan uca yönetişim
Yapay zeka yönetişimini yalnızca kullanılan modeli yönetmek şeklinde ele almak yeterli değil. Başvuru bir sistemde, belge başka bir uygulamada, dış veri farklı bir ekranda, uzman değerlendirmesi ise e-posta veya bağımsız bir uygulamada tutuluyorsa kredi kararının bütününü sonradan görmek zorlaşır.
Kontrollü bir yapı, yönetişimi kredi yaşam döngüsünün tamamına yaymalıdır.
Set Yazılım'ın CFS Kredi Finansman Çözümü; kredi başvurusu ve satış kanallarından değerlendirme ve tahsise, doküman yönetiminden kredi sonrası süreçlere kadar kredi yaşam döngüsünün farklı aşamalarını aynı yapı içinde ele alıyor. KKB, Risk Merkezi, Ticaret Sicili ve bankacılık sistemleriyle entegrasyonlar da dış verilerin kredi sürecine dahil edilmesini sağlıyor.
Modüler yapı sayesinde yapay zeka bileşenleri de bağımsız bir uygulama olarak değil, ilgili kredi sürecinin parçası olarak konumlandırılabilir.
Belge doğrulama sonucu, Findeks verisi, karar ağacında uygulanan kurallar ve gerektiğinde uzman kararı aynı başvurunun izlenebilir parçaları haline geldiğinde, yapay zeka yönetişimi teorik bir kavram olmaktan çıkıp günlük operasyonun parçasına dönüşür.
Pilottan üretim ortamına geçerken ne sorulmalı?
Bir yapay zeka uygulamasının sınırlı veri ve kullanıcıyla yapılan pilotta başarılı olması önemli bir başlangıçtır. Asıl sınav, çözümün gerçek kredi operasyonunun içine girmesiyle başlar.
Üretime geçmeden önce kurumun en azından şu konularda ortak bir yaklaşım belirlemesi gerekir:
-
Yapay zeka hangi kararları destekleyecek, hangi kararlar kural veya insan kontrolünde kalacak?
-
Kullanılacak iç ve dış verilerin sahipliği, güncelliği ve kalite kontrolleri nasıl yönetilecek?
-
Hangi durumlarda insan incelemesi zorunlu olacak?
-
Model çıktısı kredi uzmanına, iç denetime ve gerektiğinde müşteriye nasıl açıklanacak?
-
Model, kural ve eşik değişikliklerini kim test edecek ve onaylayacak?
-
Performans hangi göstergelerle izlenecek ve model beklenmedik davrandığında süreç nasıl güvenli bir şekilde kural tabanlı veya manuel işleyişe dönebilecek?
Bu soruların tamamını tek bir birimin cevaplaması mümkün değil. Teknoloji, kredi tahsis, risk, uyum ve iç kontrol ekiplerinin ortak bir çerçevede çalışması gerekiyor.
Hızlı karardan kontrollü karara
Yapay zeka kredi süreçlerine hız ve ölçek kazandırırken daha önce işlenmesi zor olan veri türlerinin de karar süreçlerinde kullanılmasını mümkün hale getiriyor.
Ancak hız tek başına hedef olamaz.
Kredi süreçlerinin geleceği insanı tamamen karar mekanizmasının dışına çıkarmaktan çok, insanın rolünü yeniden tanımlamaya doğru ilerliyor. Kredi uzmanı standart kontroller yerine istisnalara, kredi politikasına ve daha karmaşık değerlendirmelere odaklanırken; karar ağaçları kredi politikasını uyguluyor, yapay zeka ise belge analizi, tutarlılık kontrolü ve örüntü tespiti gibi alanlarda karar sürecini destekliyor.
Kredi teknolojilerinde fark yaratacak unsur, mümkün olan her noktada yapay zeka kullanmak değil; yapay zekayı güvenilir veri, açık iş kuralları, insan uzmanlığı ve denetlenebilir süreçlerle birlikte çalıştırabilmek.
Kredi karar süreçlerinizde yapay zeka, karar ağaçları ve veri entegrasyonlarının kontrollü biçimde nasıl birlikte çalışabileceğini değerlendirmek için Set Yazılım uzmanlarıyla iletişime geçebilirsiniz.
Sıkça Sorulan Sorular
Kredi süreçlerinde yapay zeka yönetişimi nedir?
Yapay zeka kullanılan kredi sürecinde verinin kaynağından nihai karara kadar hangi verilerin, kuralların, kontrol mekanizmalarının ve yetkilerin kullanılacağının tanımlanmasıdır. Model doğruluğu ve mevzuat uyumu bunun önemli parçalarıdır, ancak yönetişim bunlarla sınırlı değildir.
Yapay zeka kredi karar ağacının yerini alır mı?
Her zaman değil. Kredi politikasına ilişkin açık ve bağlayıcı kurallar karar ağacında yönetilebilir. Yapay zeka ise belge analizi, veri çıkarımı, tutarlılık kontrolü ve anomali tespiti gibi alanlarda karar motoruna ek bilgi ve sinyal sağlayabilir.
Yapay zeka kredi süreçlerinde insan kontrolünü ortadan kaldırır mı?
Amaç bu değildir. Daha kontrollü yaklaşım, düşük güven seviyesi, veri tutarsızlığı, politika dışı durum veya belirli risk eşikleri gibi koşullarda insan incelemesinin devreye gireceği noktaları önceden belirlemektir.
Açıklanabilirlik kredi süreçlerinde neden önemlidir?
Bir kredi kararının gerektiğinde yeniden incelenebilmesi gerekir. Hangi veri ve belgelerin kullanıldığı, hangi model ve kuralların çalıştığı ve varsa insan müdahalesinin nasıl gerçekleştiği görülebildiğinde hem iç kontrol hem de denetim açısından daha sağlam bir yapı oluşur.
Yapay zeka destekli belge doğrulama tek başına yeterli mi?
Hayır. Belge analizi sonucunun diğer veri kaynakları, kredi politikası ve karar mekanizmalarıyla birlikte değerlendirilmesi gerekir. Yapay zekanın ürettiği çıktı, tek başına doğrulanmış bir gerçek veya nihai kredi kararı olarak görülmemelidir.